Beyond the Clouds: A Systemic Perspective on Risk——A Review of Counterparty Credit Risk Contagion in Financial Markets: Theory, Models, and Case Studies

  • Yang Xiaoguang , 1, 2
Expand
  • 1. School of Economics and Management, China University of Petroleum (Beijing), Beijing 102249
  • 2. Academy of Mathematics and Systems Science, Chinese Academy of Sciences, Beijing 100019

Yang Xiaoguang, Professor, PhD, E-mail: .

Received date: 2026-06-24

  Online published: 2026-08-31

Abstract

[Purpose/Significance] Against the backdrop of increasingly interconnected global financial markets and the growing complexity of counterparty credit risk contagion mechanisms, this article aims to review the core content, theoretical contributions, and practical value of Research on Counterparty Credit Risk Contagion in Financial Markets: Theory, Models and Cases, and to elucidate the academic significance of examining financial risk contagion from a systemic perspective. [Method/Process] By combining textual analysis, logical induction, and comparative review, this article systematically examined and evaluated the book’s research approach, methodological framework, and application pathways in terms of its theoretical framework, model construction, risk control strategies, and representative cases. [Result/Conclusion] The book develops an analytical framework for agent behavior in complex systems and establishes an integrated research system linking “mechanisms, models, strategies, and cases.” It systematically reveals the network interconnectedness, nonlinear thresholds, multi-channel diffusion, and dynamic evolution of counterparty credit risk. It proposes a risk governance approach that combines static prevention with dynamic intervention. By integrating finance, systems science, and complexity science, the book extends the analytical paradigm of counterparty credit risk contagion research and provides valuable theoretical references and practical implications for financial institution risk management, macroprudential regulation, and the prevention and control of systemic financial risk.
Cite this article

Yang Xiaoguang . Beyond the Clouds: A Systemic Perspective on Risk——A Review of Counterparty Credit Risk Contagion in Financial Markets: Theory, Models, and Case Studies[J]. Knowledge Management Forum, 2026 , 11(4) : 426 -431 . DOI: 10.13266/j.issn.2095-5472.2026.035

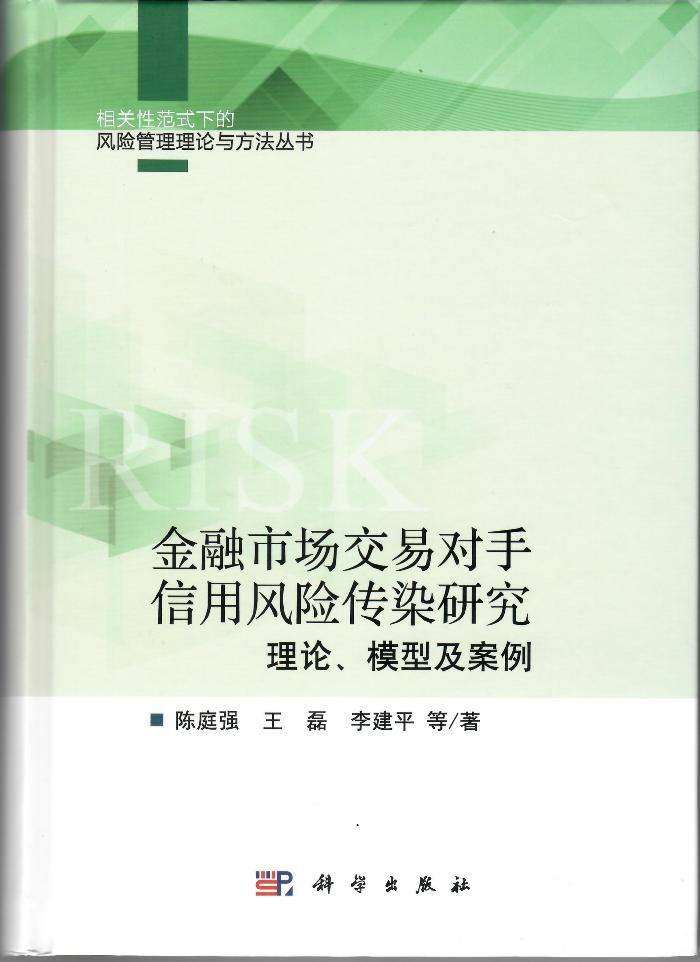
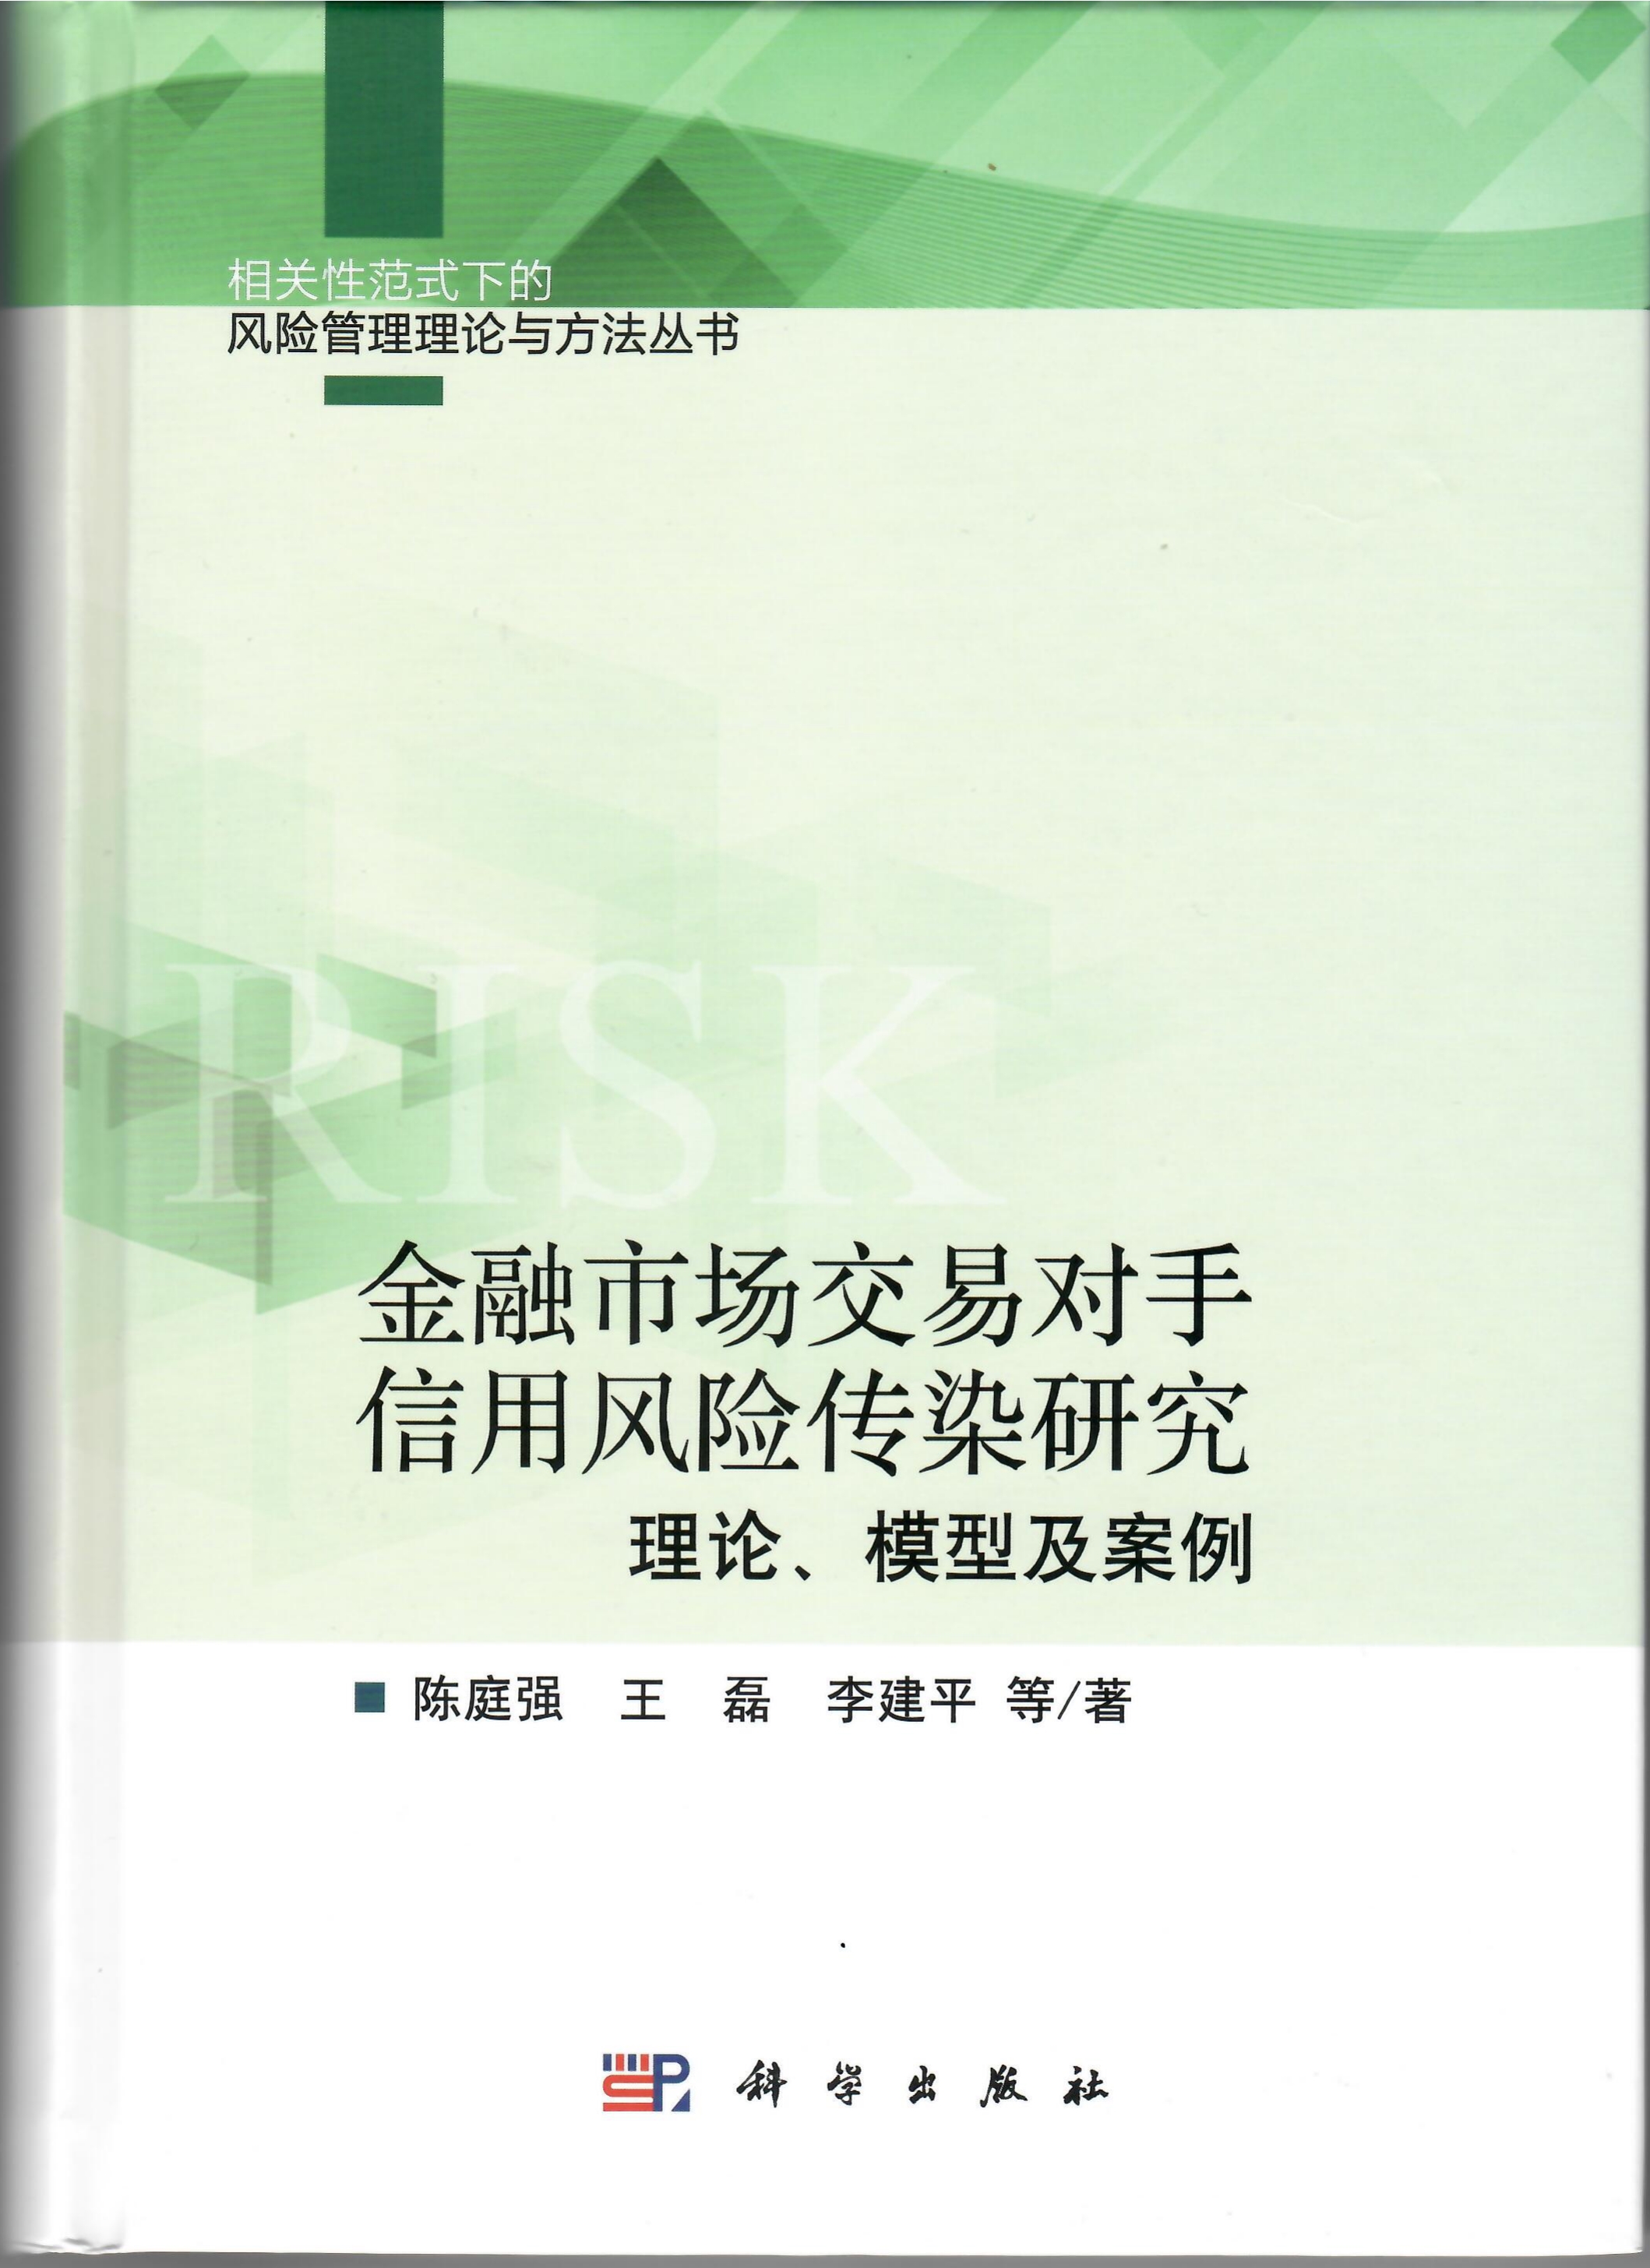
在世界百年未有之大变局加速演进、全球金融市场波动性加剧、系统性风险凸显的多重背景叠加之下地缘政治冲突正深刻重塑全球产业链布局,数字化转型正全面重构现代金融业态,全球债务市场的持续扩张则进一步增加了金融风险跨机构、跨市场传染的可能性。据经济合作与发展组织发布的《全球债务报告2026》,2025年全球债券市场规模已达109万亿美元,约占全球国内生产总值的93%[1]。在此背景下,信用风险传染呈现出跨境化、复杂化、突发性等新特征。面对“蝴蝶效应”频现的金融市场,唯有以系统观穿透表象方能洞察本质。陈庭强等所著《金融市场交易对手信用风险传染研究:理论、模型及案例》一书(图1),正是以习近平总书记“系统观”为方法论核心,紧扣国家金融安全战略需求,立足数字经济与“双碳”目标交织的复杂环境,融合金融学、系统科学、复杂性科学等多学科理论,以金融市场交易对手信用风险为切入点,构建了复杂系统主体行为(complex system agent behavior,CSAB)建模与分析框架。该书通过理论推演、模型构建与案例分析,揭示了风险从个体违约到系统传染的演化规律,为防范化解系统性金融风险提供了理论支撑与实践指引,彰显了“不畏浮云遮望眼”的学术洞察力。
图1 《金融市场交易对手信用风险传染研究:理论、模型及案例》图书封面

Figure 1 Book cover of Counterparty Credit Risk Contagion in Financial Markets: Theory, Modeling, and Case Studies

1 系统观指导下的理论创新:构建风险传染研究新范式/Theoretical innovation from a systems perspective: a new paradigm for risk contagion research

该书最具特色的理论贡献在于以系统观突破传统风险管理的线性思维,创建了多维度、动态化、非线性的风险传染分析框架。在研究视角上,将交易对手信用风险置于供应链金融、物流金融以及银企信用超网络等系统关联场景下审视,通过“大数据+Agent建模法”“大数据+超网络建模法”“大数据+网络博弈建模法”等跨学科方法论融合,刻画了银企信用关联网络中风险传染的非线性特征。这种系统科学的研究范式,不仅突破了传统信用风险管理聚焦单一主体的局限,更揭示了金融系统中“牵一发而动全身”的复杂关联效应,为穿透市场表象、把握风险本质提供了全新分析工具。
传统信用风险管理往往基于线性因果假设,认为风险可以分解为独立可控的单元,但难以应对现代金融体系中多主体、多层次、多通道的复杂交互新要求[2]。该书对此进行了深刻反思,明确提出:在超网络结构的金融生态中,一个交易对手的违约可能通过交叉持股、共同抵押品、信息关联等多重路径迅速扩散,形成“风险共振”。基于这一认识,作者引入复杂适应系统理论,将交易对手视为具有学习、博弈和策略调整能力的异质性主体,从而在微观行为与宏观涌现之间建立起动态映射关系。这一理论转向,本质上是对传统风险管理“还原论”范式的超越,反映了交易对手信用风险研究进入系统科学的新阶段。
在研究的系统性上,该书构建了“机制—模型—策略—案例”四位一体的研究体系。在机制分析层面,从信息不对称、道德风险等微观主体行为,到银企网络、突发事件等宏观系统场景,层层递进解析风险生成的系统逻辑;在模型构建层面,开发了基于数智技术的系列交易对手信用风险传染模型,精准捕捉风险传染的阈值效应与演化路径;在策略设计层面,提出“静—动”协同控制框架,从事前预防、事中干预、事后处置3个维度构建风险防控闭环;在案例剖析层面,以典型案例验证系统规律,构建微观到宏观的完整验证链条,为金融机构提供系统维度的交易对手风险管理范式。这种系统性理论建构,既继承了F. Allen和D. Gale[3]的金融网络传染理论内核,又通过引入行为金融学、量子博弈论等前沿方法,实现了对经典理论的拓展与超越。
值得进一步指出的是,该书在模型构建中尤为关注风险传染的“非线性阈值”特征[4]。当网络中违约主体的比例或关联强度超过某一临界值时,风险将从局部扩散演变为全局系统性崩溃。作者通过大量仿真实验发现,这一阈值并非固定不变,而是与网络结构、主体异质性、信息透明度等因素密切相关。例如,在高度集中的银企网络中,少数核心企业的违约即可触发系统性风险;而在去中心化的网络中,风险传染反而具有更强的韧性[5]。这一发现为监管机构制定差异化干预策略提供了重要理论依据,即在阈值临近之前,应优先加强核心节点的资本缓冲和信息披露;一旦阈值被突破,则需启动系统性流动性支持等非常规措施。
特别地,该书运用系统动力学方法对重大突发事件冲击下风险传染机制的创新性刻画。将2008年次贷危机、中美贸易摩擦等历史事件纳入系统分析框架,发现外部冲击通过“流动性渠道”和“信息渠道”双重路径加速风险扩散。一方面,企业违约导致银行资产贬值,引发流动性挤兑;另一方面,负面信息通过投资者情绪放大效应,引发债券市场恐慌性抛售。这种“双渠道传染”模型,为解释重大突发事件冲击下全球金融市场的剧烈波动提供了系统理论依据,其对债务链断裂与资产泡沫联动效应的刻画,直接回应了当前市场对系统性风险的担忧,体现了系统观指导下的前瞻性与现实解释力。在此基础上,该书进一步将“时间维度”纳入系统动力学分析,揭示了风险传染的速度效应和记忆效应。速度效应表现为,外部冲击越剧烈,风险在超网络中的传播速度越快,留给监管机构的反应窗口越短。记忆效应则指出,历史风险事件会改变交易对手之间的信任结构和策略行为,使得系统在面对新一轮冲击时表现出不同的脆弱性[6]。例如,经历过次贷危机的金融机构往往会主动降低对高杠杆交易对手的风险暴露,从而在一定程度上改变网络拓扑结构。这一发现对传统静态风险模型形成了重要补充,也为动态压力测试的设计提供了新的方法论基础。
另外,该书在理论创新中并未止步于对风险传染“机制”的描述,而是进一步探索了“风险免疫”的系统设计思路。借鉴流行病学中的免疫思想,作者提出在银企信用超网络中,可以通过对关键节点企业实施“预防性注资”“流动性储备池”“交叉担保限额”等系统性干预手段,使其具备类似“免疫节点”的功能,从而阻断风险的链式传播[7]。仿真结果表明,当网络中约15%—20%的关键节点获得有效免疫能力后,即便发生较大规模的外部冲击,系统性崩溃的概率也能下降超过60%。这一发现将风险管理的重心从“事后救助”转向“事前免疫”,为宏观审慎政策增添了全新的系统工程维度工具。同时,作者还警示了“过度免疫”可能带来的网络僵化与效率损失问题,体现出系统观下权衡与优化的辩证思维。

2 系统方法论的实践转化:从理论到应用的桥梁/Translating systems methodology into practice: bridging theory and application

该书的另一鲜明特色在于系统理论模型与实践应用的深度融合。作者不满足于抽象的理论推演,而是通过系统工程方法将复杂模型转化为可操作的风险管理工具。在银企信用关联超网络模型中,引入免疫率、救助率等系统可控参数,借助数智模型动态调整以有效降低风险传染规模;救助策略在网络阈值突破前实施效果最佳,可为监管部门提供精准的政策干预窗口。这种定量化系统研究成果,为宏观审慎监管提供了科学依据。
除了上述参数化策略,该书还提出了一套实时监测框架。该框架利用大数据技术对银企网络中的资金流、担保链、信息关联等关键变量进行高频追踪。在实际应用中,监管机构可以据此识别出“高风险节点”,即一旦违约就可能引发多米诺骨牌效应的关键交易对手。例如,在供应链金融场景下,若某一核心制造企业的风险评级由绿转红,系统会自动触发对其上下游企业的预警,提示银行调整授信额度或要求追加担保。这一监测框架已经在部分地方金融监管局和相关金融企业的试点中取得初步成效,验证了从理论模型到工程化落地的可行性。
书中选取的四大典型案例具有很强的代表性:北大方正集团债券违约案例揭示了多层网络中投资者情绪的放大效应;国裕物流事件分析了物流金融网络的异质性风险传染路径;钢贸企业互联互保危机展现了供应链网络的“担保链崩塌”机制;永泰能源案例则验证了重大突发事件下风险跨市场传染的非线性特征。这些案例研究不仅验证了理论模型的有效性,更提炼出具有实操性的风险防控经验,如建立关联企业“风险预警名单”、实施担保网络穿透式监管等,为金融机构提供了宝贵的实践参考。进一步分析可以发现,这4个案例恰好构成了风险传染的4种典型模式:情绪驱动型[8](北大方正)、结构驱动型[9](国裕物流)、机制驱动型[10](钢贸企业)和冲击驱动型[11](永泰能源)。该书作者据此提出风险应对策略,即不同传染模式需要匹配差异化的干预工具。例如,对于情绪驱动型风险,应优先加强信息披露和投资者沟通,阻断恐慌情绪的自我强化循环;对于结构驱动型风险,则需要通过重构网络拓扑、降低网络密度来切断传染路径。这一分类框架极大地提升了风险防控的精准性和效率,避免了“一刀切”式监管可能带来的过度干预或干预不足问题。
此外,该书在方法论转化层面特别关注了“数据可获得性”与“模型复杂度”之间的现实关联。作者认为,完全参数化的超网络模型在实际监管中往往面临数据缺失、更新滞后、计算成本高昂等约束。为此,书中提出了一套“分级建模”策略:对于核心交易对手网络,采用全信息、高精度的动态仿真模型;对于外围节点,则使用基于网络拓扑统计特征的简化代理模型。两者之间通过“边界耦合算法”实现信息交互,从而在保持整体系统精度的前提下大幅降低计算负担。更为重要的是,该书还开发了基于迁移学习的风险传染参数校准方法,允许监管部门利用成熟市场的历史数据对本土模型进行初始标定,再以本土有限数据进行微调。这一技术路径显著降低了模型落地的数据门槛,尤其适合新兴市场国家在数据基础设施尚不完善的条件下推进系统性风险防控体系建设,体现了理论研究对现实国情的深刻体察。

3 系统观的战略价值:从风险防控到金融强国/The strategic value of a systems perspective: from risk prevention and control to building a financial powerhouse

该书的出版恰逢我国推进金融强国建设的关键时期,在世界百年未有之大变局与全球109万亿美元债务规模下的结构性风险(政府债务61万亿美元、企业债务59.5万亿美元)、资产泡沫风险共振的多重挑战下,该书所倡导的系统思维、底线思维与创新思维,为破解“不识庐山真面目”的风险迷局提供了科学方法论,对于推进金融治理体系和治理能力现代化具有重要意义。其核心成果“多层网络风险评估模型”可精准识别交易对手关联中的“脆弱节点”,如硅谷银行破产中暴露的科创企业资金链关联性、次贷危机中MBS产品的风险隐蔽性,对分析历史美债危机、资产泡沫破裂等跨境传染风险具有直接应用价值。该书不仅在学术上填补了交易对手信用风险传染机制研究的空白,更在实践层面为金融监管部门提供了可操作的系统解决方案针对供应链金融、物流金融等特定领域的风险防控建议,借助数智化风险评估工具直接服务于实体经济发展,为缓解中小企业融资难问题提供了新路径。书中提出的“银企静—动协同”控制策略,通过动态调整授信额度与风险准备金,实现了金融服务实体经济与防控风险的有机统一,彰显了金融与实体经济共生共荣的辩证关系。
从更宏观的战略视角看,该书的系统观方法论对于应对“风险叠加期”的特殊挑战具有不可替代的作用。当前我国面临的是周期性问题与结构性问题并存、内部风险与外部冲击共振、传统金融风险与新兴数字金融风险交织的复杂局面。在这种环境下,任何单一维度的风险防控都难以奏效。该书提供的建模框架,能够同时容纳经济周期、货币政策、地缘政治、技术变革等多重因素,并在统一的系统动力学框架下考察它们的交互效应。例如,在分析房地产行业风险时,模型不仅可以追踪房企与银行之间的信贷关联,还可以嵌入地方政府土地财政、居民杠杆率、影子银行通道等中国特色变量,从而得出更具现实针对性的风险预警结论。这种“系统性风险体检”能力,正是金融强国建设所需的基础设施之一。
从更长远看,该书构建的系统理论框架为中国在百年变局中参与全球金融治理提供了智力支持。随着人民币国际化进程加快与“一带一路”金融合作深化,我国金融市场与全球市场的关联度不断提升,交易对手信用风险的跨境传染问题日益突出。该书提出的多层网络风险评估模型,以系统观破解“只见树木不见森林”的认知局限,可助力我国在国际金融规则制定中发出中国声音,为构建更加公正合理的全球金融治理体系贡献中国智慧。
展望未来,该书的理论框架还具有向绿色金融、数字人民币、跨境支付系统等新兴领域拓展的巨大潜力。例如,在“双碳”目标下,高碳行业企业的转型风险可能通过供应链网络向银行体系传导,形成“棕色风险传染”;在数字人民币生态中,支付节点的技术漏洞或流动性短缺也可能引发新型信用风险。该书所建立的“主体行为—网络结构—外部冲击—风险演化”的系统分析范式,完全可以被迁移到这些新场景中,只需对主体行为规则和网络关联形式进行相应调整。这意味着,该书不仅是一部关于当前风险问题的专著,更是一套具有普遍方法论意义的“风险系统学”范式,其学术生命力和实践价值将在未来持续释放。
综上所述,站在新的历史起点上,该书以系统观为方法论核心,深刻回应了习近平总书记“防止发生系统性金融风险是金融工作的永恒主题”的重要论述[12]。通过构建复杂系统主体行为(CSAB)建模框架,精准捕捉大变局下风险传染的“跨境化、网络化、突发性”特征,为考察风险从微观传染到宏观聚集提供了科学工具。这部著作将理论创新与实践需求深度融合,不仅为金融监管部门提供了可操作的系统解决方案,更在推进金融强国建设、保障国家经济安全的进程中,以系统观穿透风险迷雾,为筑牢金融安全屏障奠定了理论基石。

4 结语/Conclusion

读完全书,不仅能使读者较为清晰地把握交易对手信用风险由个体违约向系统性风险演化的内在逻辑,也会进一步认识到系统观在金融风险研究中的重要价值。风险如何产生、如何传染、何时突破临界阈值以及如何有效干预,该书通过“机制—模型—策略—案例”相互衔接的研究体系作出了系统回答,同时也为数字金融、绿色金融和跨境金融风险研究提供了进一步拓展的空间。
防范化解系统性金融风险是一项长期而复杂的系统工程。该书以系统观为主线,将交易对手信用风险传染的理论分析、模型构建与案例应用有机结合,为识别风险关联、把握传染规律和制定干预策略提供了重要参考。正所谓“不畏浮云遮望眼”,唯有坚持系统思维,才能穿透复杂的金融关联,更加准确地识别风险、理解风险和管理风险。
[1]
OECD. Global debt report 2026: sustaining debt market resilience under growing pressure[R/OL].[2026-06-22].

[2]
蔡越, 严江晨, 杜江泽. 基于多重网络的中国城投债市场风险传染研究[J/OL].系统科学与数学[2026-08-25].

Cai Yue, Yan Jiangchen, Du Jiangze. Risk contagion in China’s municipal bond market based on multi-layer networks[J/OL]. Journal of systems science and mathematical sciences[2026-08-25].

[3]
Allen F, Gale D. Financial contagion[J]. Journal of political economy, 2000, 108(1): 1-33.

[4]
王纪星, 王晖, 姚晓阳, 等.基于模糊认知图的金融风险非线性传染及仿真模拟[J].系统工程, 2026, 44(3): 145-158.

Wang Jixing, Wang Hui, Yao Xiaoyang, et al. Nonlinear contagion of financial risk and simulation modeling based on fuzzy cognitive map[J]. Systems engineering, 2026, 44(3): 145-158.

[5]
张天顶, 范倩.多重外部冲击、结构性约束与全球价值链韧性[J].世界经济研究, 2026(5): 13-28, 135.

Zhang Tianding, Fan Qian. Multiple external shocks, structural constraints, and global value chain resilience[J]. World economy studies, 2026(5): 13-28, 135.

[6]
杨景童, 姜英杰, 龙翼婷.社会价值取向对互惠合作中来源记忆的影响[J].心理学报, 2026, 58(7): 1325-1342.

Yang Jingtong, Jiang Yingjie, Long Yiting. The effect of social value orientation on source memory in reciprocal cooperation[J]. Acta psychologica Sinica, 2026, 58(7): 1325-1342.

[7]
张大勇, 盛家烨, 景东.一种基于网络局域信息的传播阻断方法[J].情报杂志, 2025, 44(2): 101-107, 135.

Zhang Dayong, Sheng Jiaye, Jing Dong. A new method of blocking dissemination based on network local information[J]. Journal of intelligence, 2025, 44(2): 101-107, 135.

[8]
刘超, 李居超, 张婷婷, 等. 中小企业对影子银行风险溢出效应驱动因素分析——基于频域尺度多层时序网络视角[J].系统管理学报, 2026, 35(4): 1131-1144.

Liu Chao, Li Juchao, Zhang Tingting, et al. Research on the driving factors of the risk spillover effects from SMEs to shadow banking: the perspective of multilayer temporal networks in the frequency domain[J]. Journal of systems & management, 2026, 35(4): 1131-1144.

[9]
王文进, 葛鹏. 产业数字金融助力“双循环”新发展格局的作用机理及其发展路径[J].世界经济研究, 2024(2): 93-104, 137.

Wang Wenjin, Ge Peng. The mechanism and development path of industrial digital finance supporting the new development pattern of “dual circulation”[J]. World economy studies, 2024(2): 93-104, 137.

[10]
黄敏, 蒋海. 同业资产对银行系统性风险的非线性影响: 理论机制与实证检验[J].国际金融研究, 2026(4): 94-107.

Huang Min, Jiang Hai. Nonlinear impact of interbank assets on banking systemic risk: theoretical mechanism and empirical test[J]. Studies of international finance, 2026(4): 94-107.

[11]
张广婷. 美国货币政策非对称性变动与新兴市场跨境资本流动顺周期性: 理论逻辑与政策应对[J].世界经济研究, 2024(8): 90-105, 137.

Zhang Guangting. Asymmetric changes in U.S. monetary policy and procyclicality of cross-border capital flows in emerging markets: theoretical logic and policy responses[J]. World economy studies, 2024(8): 90-105, 137.

[12]
习近平. 服务实体经济, 防范金融风险[M]//习近平著作选读: 第一卷. 北京: 人民出版社, 2023: 617-619.

Xi Jinping. Serve the real economy and prevent financial risks[M]//Selected readings from the works of Xi Jinping: Volume one. Beijing: The People's Publishing House, 2023: 617-619.

Outlines

/

〈 〉